Financer un actif public sans alourdir la dette de l'État
Les besoins en infrastructures sont immenses, les marges budgétaires étroites. Il existe pourtant des actifs que l'on peut financer sans ajouter une ligne à la dette publique.
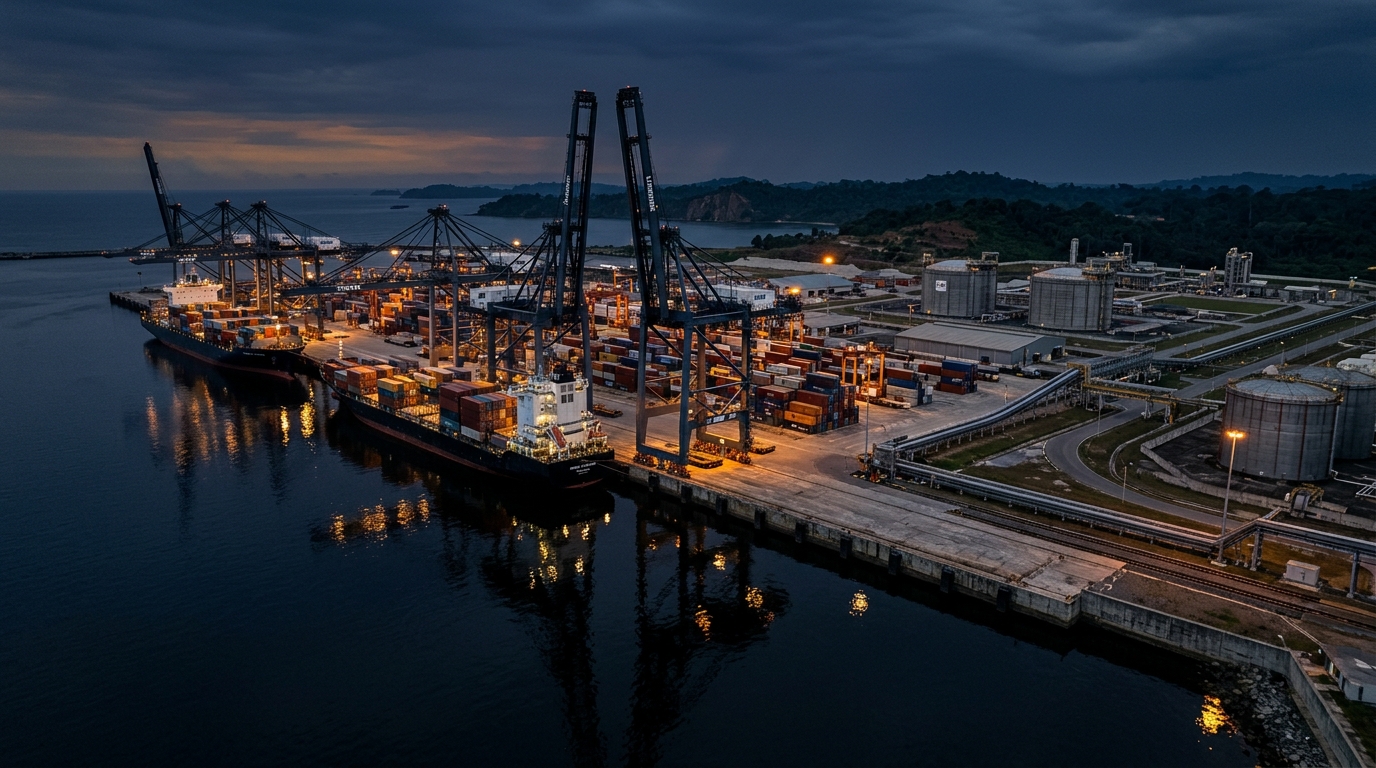
Routes, ports, énergie, transformation agricole et forestière : les États africains savent ce qu'il faut construire. La question n'est plus le besoin, c'est le financement. La Banque africaine de développement estime les besoins du continent en infrastructures à 130 à 170 milliards de dollars par an, pour un déficit de financement de 68 à 108 milliards¹.
La réponse habituelle, l'emprunt public, atteint ses limites. Au 31 mars 2026, 21 des 38 pays africains suivis par le FMI dans son cadre d'analyse de la dette des pays à faible revenu étaient en situation de surendettement ou exposés à un risque élevé de surendettement extérieur². Chaque nouvelle dette réduit la capacité de l'État à financer l'éducation, la santé ou la sécurité.
Une autre approche consiste à partir de l'actif plutôt que du budget.
Distinguer la propriété de l'exploitation
Un actif public a deux dimensions. La propriété appartient à l'État et lui reste. L'exploitation, elle, peut être confiée pour une durée limitée, par concession ou par bail, à une société dédiée.
Ce sont ces droits d'exploitation qui intéressent les investisseurs. Un port, une centrale ou une usine de transformation génèrent des revenus. Ces revenus, s'ils sont prévisibles et bien encadrés, peuvent rémunérer le capital et la dette apportés à la société d'exploitation. L'État n'emprunte pas. C'est la société qui lève les fonds, sur la valeur de l'actif et de ses revenus.
Au terme de la période, l'actif revient à l'État, en état de fonctionner.
Une société par actif
La discipline essentielle est l'isolement. Chaque actif est porté par sa propre société de projet. Ses revenus, ses contrats et ses risques lui sont propres. Un investisseur sait exactement ce qu'il finance. Une difficulté sur un projet ne contamine pas les autres.
Cette séparation rend aussi le projet lisible pour les prêteurs et les agences de notation. Elle permet de mobiliser des capitaux qui ne prêteraient jamais directement à un État, mais qui investissent volontiers dans un actif réel bien gouverné.
Ce que l'État y gagne
- Un actif construit sans dette souveraine nouvelle, et qui lui revient au terme.
- Des recettes fiscales : impôts sur les bénéfices, taxes, cotisations sociales de la société d'exploitation et de ses fournisseurs.
- De la valeur locale : emplois, sous-traitance, transfert de compétences. Elle se mesure, et elle peut s'inscrire dans les engagements de la société.
- Une gouvernance partagée : l'État reste présent dans les décisions qui touchent à l'intérêt public.
Les conditions du succès
Cette approche n'est pas une formule magique. Elle exige plusieurs conditions, et nous préférons les dire franchement.
- Un actif qui génère des revenus. Tout ne se finance pas ainsi. Il faut des clients, un tarif, une demande crédible.
- Un cadre contractuel solide. Durée, tarifs, obligations d'entretien, conditions de retour à l'État : tout doit être écrit avant le premier investissement.
- La transparence. Les engagements éventuels de l'État doivent être bornés, chiffrés et déclarés. Un montage qui cacherait une dette ne servirait personne, et surtout pas l'État.
- Le temps de la préparation. Qualifier un actif, le rendre finançable et réunir les partenaires prend des mois. C'est le prix d'un financement durable.
Partir de l'actif
La question n'est donc pas seulement « combien l'État peut-il emprunter ? ». Elle devient : « quels actifs l'État possède-t-il, et comment leur exploitation peut-elle financer leur construction ? ». Changer la question, c'est souvent ouvrir des possibilités que l'on croyait fermées.
C'est à cette question que G.Mercury & Cie consacre son travail, aux côtés des États qui choisissent de la poser.
¹ Source : Banque africaine de développement, Perspectives économiques en Afrique 2018 (besoins et déficit annuels de financement des infrastructures).
² Source : Fonds monétaire international, liste des analyses de viabilité de la dette des pays éligibles au fonds fiduciaire pour la réduction de la pauvreté et pour la croissance (fonds fiduciaire RPC), situation au 31 mars 2026. Décompte du cabinet : 7 pays africains en surendettement, 14 à risque élevé, sur 38 pays africains notés.